(来源:价值目次)
这篇著述,站长想先讲个数字。
2000年的时辰,中国占群众商品出口份额不到4%。到2025年,这个数酿成了15%。德国昔时最昂扬时不外13%,日本是10%。
换句话说,中国还是把两个制造业大国的历史峰值踩在眼下了。
问题随之而来:出口还能涨吗?
高盛从两个角度作念了考试:
一是出口自身的盈利质料,二是买卖伙伴还能不可吃下更多中国货。
论断有点出乎预感:这波出口潮其实是供给驱动的——出口在涨,利润在缩;82个国度对中国的逆差逾越GDP的3%,压力如实在积攒。但别急着悲不雅,高盛作念了个"极限 benchmarking":
假如中国在每个国度的入口份额,皆追平该国历史上见过的最高水平,出口空间还有一大截。
短期跑说念是清的,永久则要看别东说念主买不买得起。
高盛研报《中国出口还能增长若干?》封面
底下站长把重心圮绝讲。
2、重心如下
1)中国出口的体量,放在历史上是"唯一档"
从2000到2025年,中国群众商品出口份额从不及4%升到接近15%,逾越德国70年代末的13%和日本80年代的10%,只须二战后1970年前的好意思国能压过一头。
更闪耀的是顺差:2021到2025年出口量涨了约25%,入口量基本故步自封,因为内需弱、又在搞"艰苦创业"。
行为对照,60年代初好意思国出口占群众19%时,买卖顺差只占群众GDP的0.3%,而中国2025年是1%。三倍。
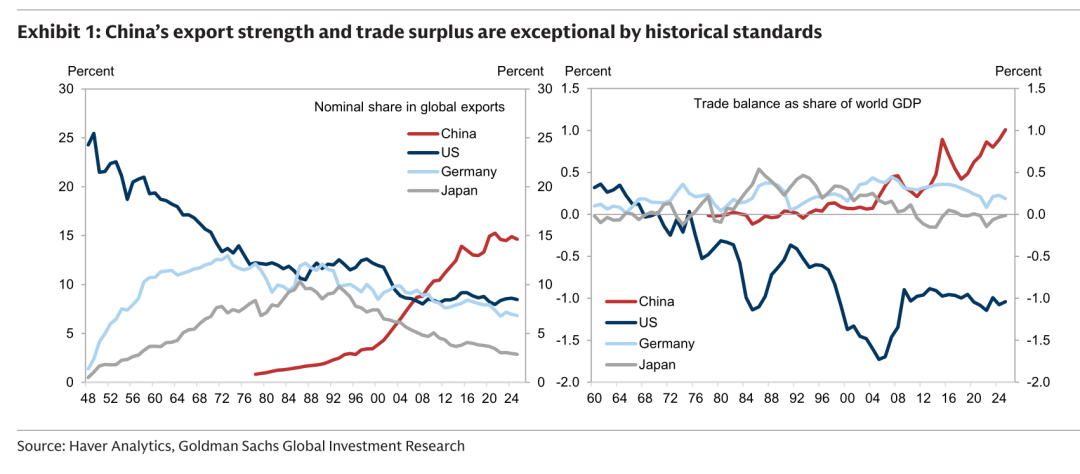
图1:中国出口份额与买卖顺差,放到百年历史上对比,款式相配"陡峻"
2)这轮出口潮是供给驱动,不是需求驱动
判断出口能不可合手续,一个老倡导是望望出口涨不涨、利润涨不涨。2001到2007年"中国冲击1.0"技术,两者同步进取,阐扬群众需求在买单,可合手续性没问题。但这轮不通常:制造业加多值中出口份额往上走,工业企业利润占金钱比重却往下掉。
出口越猛,利润越薄——这是典型的供给端在发力,产能太多,只可往外卖。
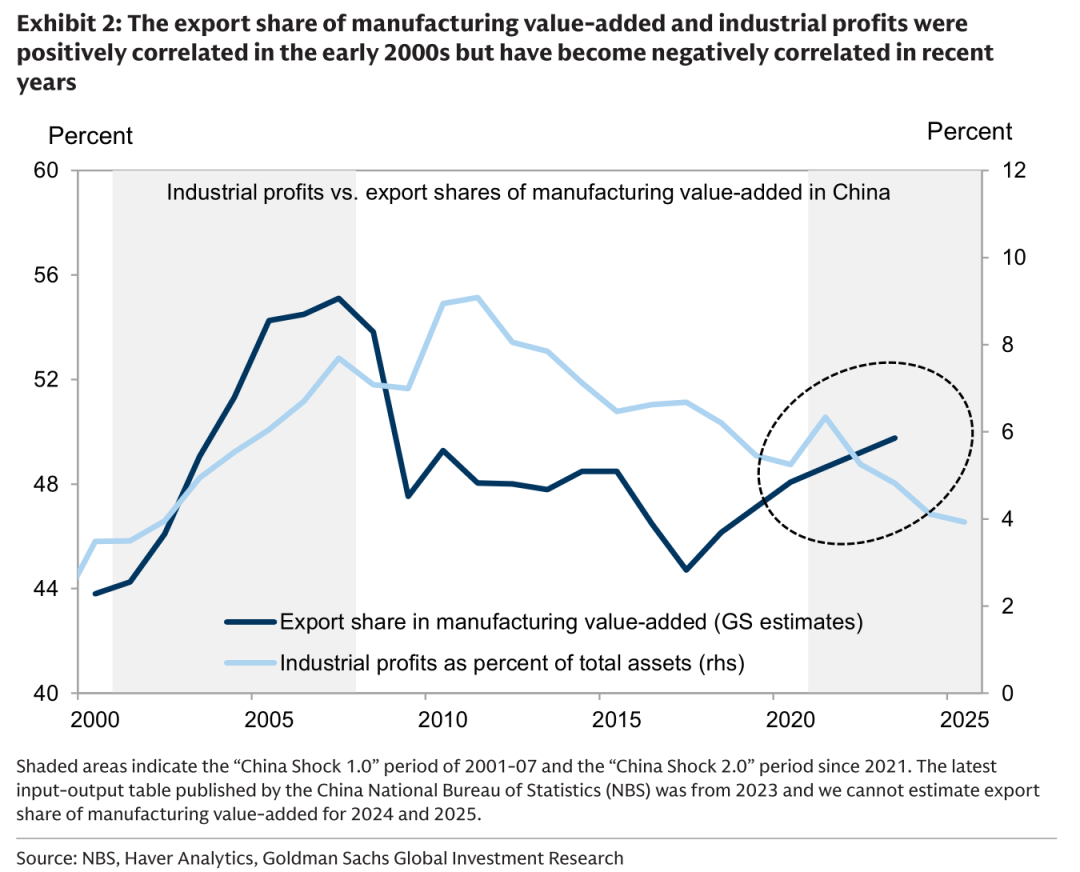
图2:2000年代初出口与利润正联系,2021年后转为负联系
3)高技术是主力,但也在"亏蚀赚吆喝"
分行业看更清澈。2023到2025年,受策略相沿的高技术行业出口增长最快,利润率却基本没动。
最典型的是汽车:出口额险些翻倍,利润率从6.4%掉到4.8%。
这不是需求问题,是产能问题。
高盛判断:改日出口能不可不时涨,越来越取决于国际市集的消化武艺,而不是中国我方还想不想卖。
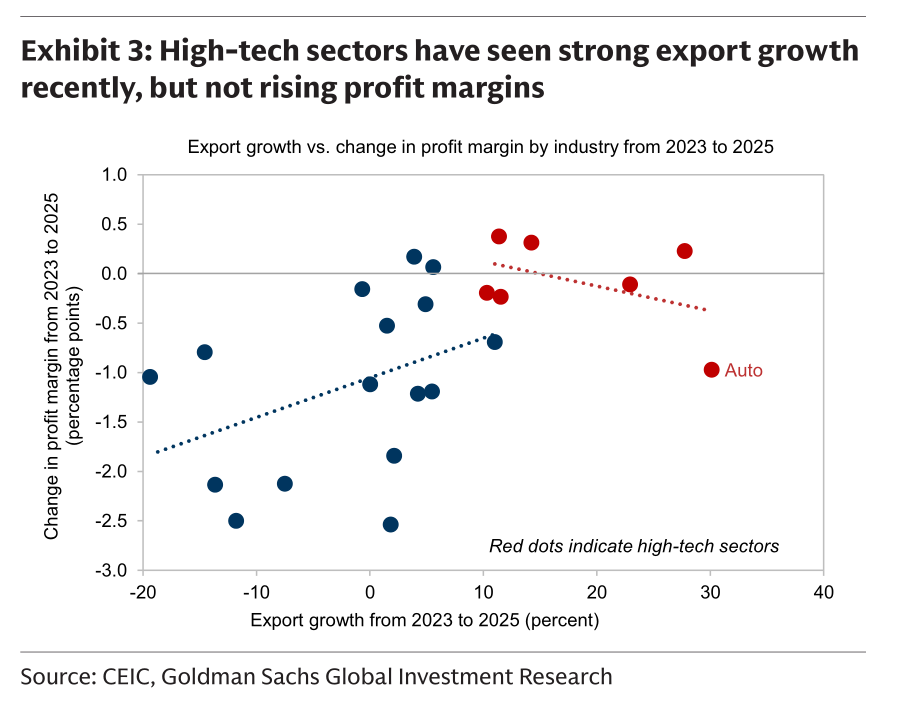
图3:红点是高技术行业,出口高增但利润率改善有限;汽车行业出口翻倍、利润率反而下滑
4)买卖伙伴的领受武艺,如实在变差
这是请问里最有冲击力的一组数据。2005年,对中国逆差逾越GDP 3%的国度只须24个,系数占中国出口的24%。
到2025年,这个数字酿成82个国度、系数占中国出口的44%。其中67个是低收入国度,多在非洲、加勒比和大洋洲。
逆差不可能无尽扩大,这82个国度的购买力,实质上是个硬抵制。
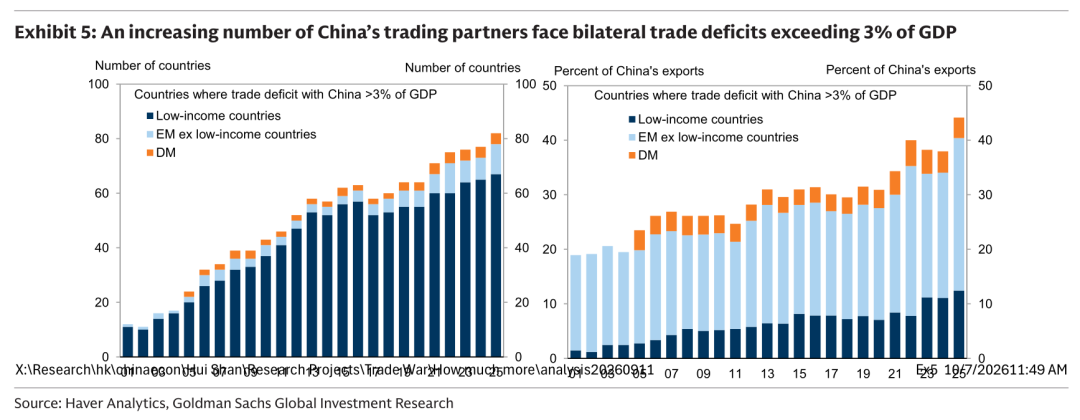
图4:对华逆差超3%GDP的国度从24个增至82个,低收入国度占了大批
5)但有个缓冲:买中国货,是在替别东说念主
高盛对170多个国度作念了面板总结,发现一个环节表象:
买卖伙伴对中国逆差每飞腾1个百分点的GDP,它们对其他国度的逆差平均下落0.7个百分点(2021-25),比2001-07年的0.6还略强。
也便是说,从中国多入口,很猛进度上是在替代从异国入口,对这些国度全体国际出入的压力,比双边数字看起来要小。
东盟最典型——对中国逆差扩大,但对非中国的顺差同步扩大,显然是区域供应链重组的恶果。
不外0.7小于1,全体出入如故在恶化,仅仅恶化得没那么快。
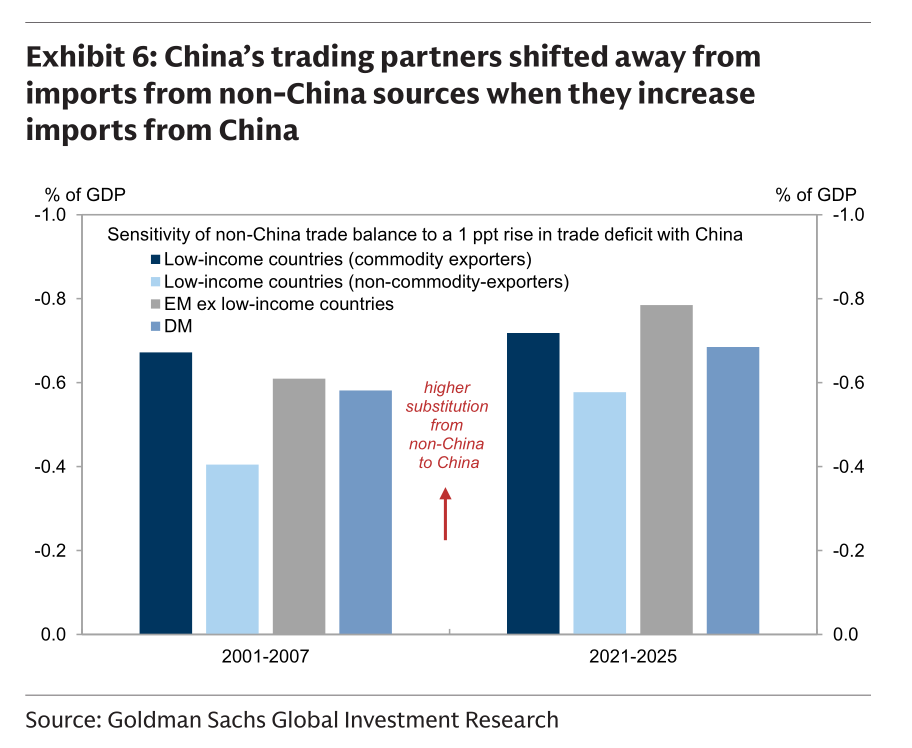
图5:对华逆差每升1pp GDP,对非中国逆差平均降0.7pp,且连年替代效应略强于2000年代
6)按入口份额排行,中国还是是"第又名专科户"
2024年,中国占群众(除中国外)非矿家具入口的17.6%,是其中54个国度的最猛入口来源国,另有31个国度排第二。
样本98国系数约占群众买卖九成。这个起原还是不低了,是以高盛没灵验趋势外推,而是作念了个更有预料的实验。
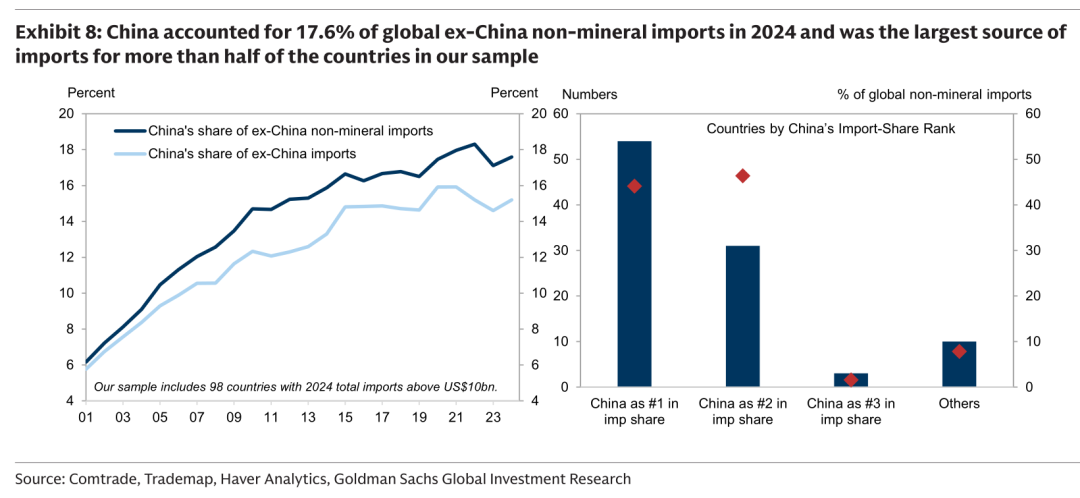
图6:中国占群众非矿入口17.6%,是样本中过半国度的最猛入口来源
7)极限推演:份额天花板在19.2%到27.6%
想路很浅近:假定中国在每个入口国的非矿家具份额,皆追平该国2000-24年间见过的最高单一来源国份额(比如英国历史上最高是2014年德国的16.3%,就把中国对英份额从13.4%替换成16.3%)。三种情状:
情状一(透顶放开):份额到27.6%,十分于中国GDP的9.5个百分点;情状二(好意思加墨份额冻结):23.0%;情状三(系数阐扬市集份额皆冻结):仍有19.2%,比17.6%的本质值如故高。
预防,连最保守的情状皆没说出口到头了。
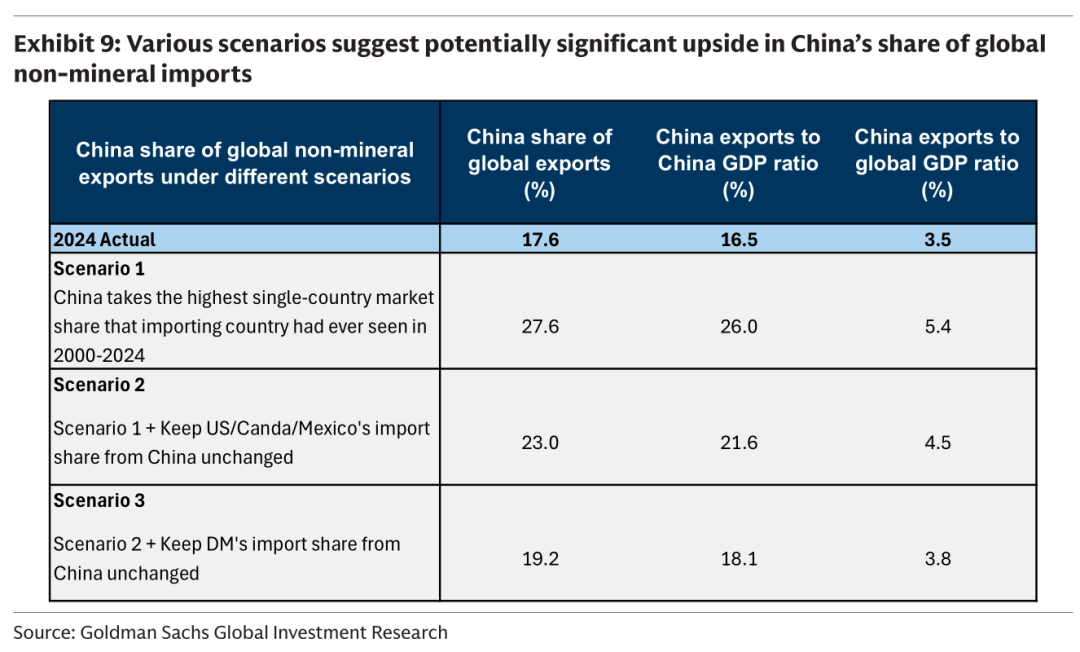
图7:三种情状下中国群众非矿入口份额上限测算
8)落到增速上:短期出口还能看护8%傍边的本质增长
份额每提升1个百分点,中国出口约增5.5%。
重复群众买卖自身2.5%的趋势增长,即便按最保守的情状,改日几年中国本质出口增速也能到8%傍边;按中间情状,8%的增速不错合手续到2028年。
虽然,要津有局限——有的市集上限可能高估(墨西哥被好意思加墨协定锁死),有的可能低估(沙特24%的份额还是是其历史峰值,但这个数多半还会涨)。
9)风险不在总量,在结构
着实脆弱的是一部分低收入国度:对中国和非中国的逆差系数已接近外汇储备的50%。这些经济体占群众GDP和中国出口的份额皆不大,捅不出大穴洞,但局部爆雷的可能果然存在。
缓解倡导之一是中国出口商提供卖方信贷,先赊账再说——治标不治本。
3、总结
高盛这份请问的格调不错轮廓成一句话:
跑说念还在,但荒谬线还是运行挪动。
改日几年中国出口靠市集份额不时抬升,逻辑上仍然顺;可出口份额不可能无尽涨,别东说念主的钱包终究有畛域,永久问题终末如故回到一句朴素的话——想让中国出口合手续走强,得让买中国货的国度先富起来。
文本参考研报:
《高盛-中国出口还能增长若干?-How Much More Can China's Exports Grow-20261007【13页】》开云体育